Chi phí sử dụng vốn là một phần quan trọng của kế toán kinh doanh và phân tích tài chính. Để đạt được được hiệu quả trong việc quản lý tài chính, việc giảm thiểu chi phí sử dụng vốn là chìa khóa thành công. Vậy ngay bây giờ đây bạn hãy cùng Tradafx tìm hiểu rõ hơn về Chi phí sử dụng vốn dưới bên viết này nhé!
1. Chi phí sử dụng vốn là gì?
Chi phí sử dụng vốn là một khái niệm trong lĩnh vực tài chính và kế toán, thường được áp dụng để đo lường chi phí liên quan đến việc sử dụng nguồn vốn trong một doanh nghiệp. Chi phí này phản ánh giá trị của việc sử dụng vốn để thực hiện các dự án, đầu tư, hoạt động kinh doanh và các hoạt động khác.
Một số ví dụ về chi phí sử dụng vốn bao gồm:
_ Lãi suất: Nếu doanh nghiệp mượn vốn từ ngân hàng hoặc bất kỳ nguồn tài chính nào khác, họ sẽ phải trả lãi suất cho số vốn mà họ đã mượn.
_ Cơ hội chi phí: Đôi khi được gọi là chi phí cơ hội, đây là giá trị của những cơ hội mà doanh nghiệp bỏ lỡ khi họ sử dụng vốn cho một mục tiêu cụ thể thay vì cho mục tiêu khác.
_ Chi phí vốn riêng: Nếu doanh nghiệp có cổ đông, họ có thể phải chi trả lợi nhuận cho cổ đông. Chi phí này còn được gọi là chi phí vốn riêng.
_ Chi phí hỗn hợp: Đây là sự kết hợp của các chi phí trên, có thể bao gồm cả lãi suất, chi phí cơ hội và chi phí vốn riêng.
Việc quản lý chi phí sử dụng vốn là một phần quan trọng của quản lý tài chính doanh nghiệp, và nó ảnh hưởng đến khả năng sinh lời và bền vững của doanh nghiệp trong thời gian dài.
2. Đặc điểm của chi phí sử dụng vốn
Chi phí sử dụng vốn có một số đặc điểm quan trọng. Dưới đây là một số đặc điểm chính của chi phí sử dụng vốn:
2.1. Tính Thường Xuyên.
Chi phí sử dụng vốn thường là những chi phí định kỳ và liên tục xảy ra trong quá trình kinh doanh. Điều này bao gồm lãi suất hàng tháng hoặc hàng năm, và các chi phí khác liên quan đến việc sử dụng nguồn vốn.
2.2. Tính Thanh Toán.
Chi phí sử dụng vốn là những khoản phải thanh toán trực tiếp hoặc gián tiếp, chẳng hạn như lãi suất, cổ tức cổ đông, hoặc chi phí cơ hội. Những khoản này thường phản ánh chi phí thực tế mà doanh nghiệp phải gánh chịu.
2.3. Liên Quan Đến Quy Mô Đầu Tư.
Chi phí sử dụng vốn thường tăng lên theo quy mô của dự án hoặc đầu tư. Điều này có nghĩa là khi doanh nghiệp cần sử dụng nhiều vốn hơn, chi phí sử dụng vốn sẽ tăng lên tương ứng.
2.4. Ưu Tiên Cao Đối Với Quản Lý Tài Chính.
Quản lý chi phí sử dụng vốn là một phần quan trọng của quản lý tài chính doanh nghiệp. Việc hiểu và kiểm soát chi phí này giúp doanh nghiệp tối ưu hóa lợi nhuận và tạo ra giá trị cho cổ đông.
2.5. Tính Quyết Định.
Quyết định sử dụng vốn là một quá trình quan trọng trong kế hoạch chiến lược của doanh nghiệp. Các quyết định về việc mua sắm tài sản, mở rộng kinh doanh hoặc trả cổ tức đều ảnh hưởng đến chi phí sử dụng vốn.
2.6. Rủi Ro Liên Quan.
Chi phí sử dụng vốn thường đi kèm với rủi ro tài chính, đặc biệt là khi doanh nghiệp phải phụ thuộc vào vốn vay với lãi suất biến động hoặc khi đối mặt với biến động trong thị trường tài chính.
3. Ý nghĩa của chi phí sử dụng vốn
Ý nghĩa của việc ước lượng chi phí sử dụng vốn trong quản trị tài chính doanh nghiệp
Việc ước lượng chi phí sử dụng vốn là một phần quan trọng của quản trị tài chính doanh nghiệp vì nó mang lại nhiều ý nghĩa quan trọng, bao gồm:
3.1. Dự Báo Tài Chính:
Ước lượng chi phí sử dụng vốn giúp doanh nghiệp dự báo tài chính trong tương lai. Việc này giúp xác định các nguồn tài chính cần thiết để hỗ trợ các hoạt động kinh doanh và đầu tư, từ đó quản lý được nguồn lực và rủi ro tài chính.
3.2. Quyết Định Về Nguồn Vốn:
Việc ước lượng chi phí sử dụng vốn là quan trọng trong quá trình đưa ra quyết định về việc sử dụng nguồn vốn nào và làm thế nào để tối ưu hóa giá trị cổ đông. Nó giúp xác định liệu nên sử dụng vốn riêng hay vốn vay, và nếu là vốn vay, thì mức lãi suất nào là hợp lý.
3.3. Tối Ưu Hóa Chi Phí:
Hiểu rõ chi phí sử dụng vốn giúp doanh nghiệp tối ưu hóa chi phí và làm thế nào để giảm thiểu áp lực tài chính. Điều này có thể bao gồm việc chọn lựa giữa các nguồn vốn có chi phí thấp hơn, quản lý chu kỳ thanh toán lãi suất, hoặc tái cấu trúc cơ cấu vốn.
3.4. Đánh Giá Hiệu Suất Dự Án và Đầu Tư:
Trước khi tiến hành một dự án hoặc đầu tư mới, ước lượng chi phí sử dụng vốn giúp đánh giá hiệu suất kinh tế của nó. Bằng cách này, doanh nghiệp có thể đảm bảo rằng các dự án được chọn lựa sẽ tạo ra giá trị và lợi nhuận đủ để bù đắp chi phí vốn.
3.5. Quản Lý Rủi Ro Tài Chính:
Hiểu rõ chi phí sử dụng vốn giúp doanh nghiệp đánh giá rủi ro tài chính và phát hiện các biến động tiềm ẩn. Điều này giúp họ chuẩn bị kế hoạch đối mặt với những thách thức có thể xảy ra, như tăng lãi suất hoặc giảm sức mua của thị trường.
3.6. Thúc Đẩy Quản Lý Hiệu Suất Tài Chính:
Việc theo dõi và ước lượng chi phí sử dụng vốn giúp doanh nghiệp thúc đẩy quản lý hiệu suất tài chính. Bằng cách này, họ có thể liên tục cải thiện quy trình và chiến lược tài chính để đảm bảo sự bền vững và phát triển lâu dài.
4. Các nhân tố ảnh hưởng tới chi phí sử dụng vốn:
Chi phí sử dụng vốn của một doanh nghiệp có thể bị ảnh hưởng bởi nhiều nhân tố khác nhau. Dưới đây là một số nhân tố quan trọng mà doanh nghiệp cần xem xét khi ước lượng chi phí sử dụng vốn:
4.1. Lãi Suất:
Mức lãi suất là một trong những yếu tố chính ảnh hưởng đến chi phí sử dụng vốn. Lãi suất có thể thay đổi theo thời gian và tùy thuộc vào nền kinh tế và chính sách tín dụng của ngân hàng hoặc tổ chức tài chính cung cấp vốn.
4.2. Tình Hình Thị Trường Tài Chính:
Tình hình thị trường tài chính, bao gồm biến động lãi suất, biến động giá trị tiền tệ, và điều kiện tài chính toàn cầu, có thể ảnh hưởng đến chi phí sử dụng vốn. Sự biến động này có thể làm tăng hoặc giảm chi phí vay.
4.3. Chu Kỳ Kinh Tế:
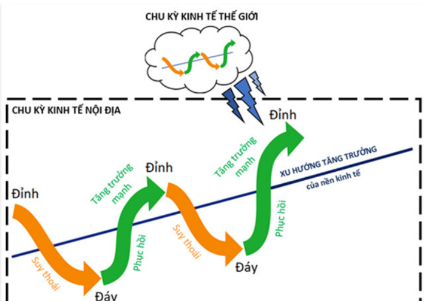
Thời kỳ trong chu kỳ kinh tế cũng có thể ảnh hưởng đến chi phí sử dụng vốn. Trong thời kỳ suy thoái kinh tế, lãi suất thường giảm để kích thích tín dụng, nhưng do rủi ro tăng cao, chi phí sử dụng vốn cũng có thể tăng lên.
Nguồn: Internet
4.4. Thuế suất thu nhập doanh nghiệp:
Thuế suất đối với thu nhập doanh nghiệp ảnh hưởng đến việc tính toán chi phí hợp lý của lãi vay khi tính thuế. Thuế suất cao sẽ làm giảm chi phí sử dụng vốn vay và ngược lại.
Nhóm các yếu tố chủ quan tác động đến chi phí sử dụng vốn:
_ Loại dự án hoặc kinh doanh: Loại dự án hoặc ngành nghề kinh doanh cũng có thể ảnh hưởng đến chi phí sử dụng vốn. Các ngành nghề có tính rủi ro cao thường phải đối mặt với chi phí sử dụng vốn cao hơn.
_ Chính sách tài trợ: Khi huy động một lượng lớn vốn vay có thể tăng rủi ro tài chính gây gia tăng chi phí sử dụng vốn doanh nghiệp. Sự phụ thuộc nhiều vào vốn vay có thể tạo áp lực lớn lên các nguồn vốn từ nhà đầu tư.
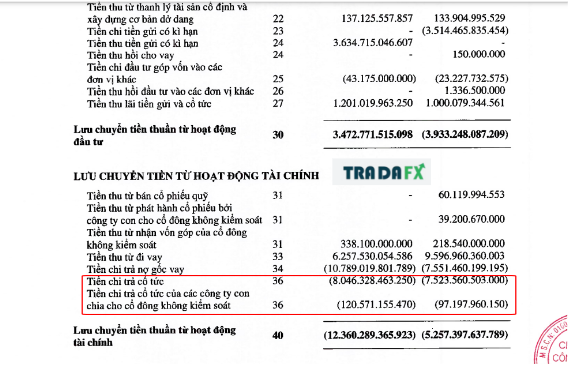
_ Cổ tức: Việc chính sách chia cổ tức cho các cổ đông của doanh nghiệp ảnh hưởng tới quy mô lợi nhuận tái đầu tư. Nếu doanh nghiệp tái đầu tư nhiều có thể giảm nhu cầu về huy động vốn từ bên ngoài và giảm thiểu chi phí sử dụng vốn. Ngược lại nếu công ty trả cổ tức cao, công ty có thể phải tìm kiếm nguồn vốn từ bên ngoài doanh nghiệp làm tăng chi phí sử dụng vốn.
5. Công thức tính chi phí sử dụng vốn:
Công thức tính chi phí sử dụng vốn thường được biểu diễn bằng tỉ lệ lãi suất (lãi suất cơ hội hoặc chi phí tài chính) nhân với số vốn được sử dụng. Dưới đây là công thức chung để tính chi phí sử dụng vốn:
Chi phí sử dụng vốn = Tổng vốn x Tỉ lệ lãi suất
Trong đó:
– Chi phí sử dụng vốn là chi phí mà doanh nghiệp phải trả để dử dụng nguồn vốn
– Tổng vốn là số vốn được sử dụng hoặc đầu tư
– Tỉ lệ lãi suất là lãi suất hoặc chi phí tài chính liên quan đến việc sử dụng vốn, thường được biểu diễn dưới dạng phần trăm
Cụ thể, nếu bạn đang tính chi phí sử dụng vốn cho một khoản vay, công thức có thể được điều chỉnh như sau:
Chi phí sử dụng vốn = Số tiền vay x Lãi suất hàng năm
Trong đó:
_ Số tiền vay là số tiề mà doanh nghiệp vay được
_ Lãi suất hàng năm là lãi suất được áp dụng trong một năm
Nhưng thông thường thì rất nhiều người sử dụng tính chi phí sử dụng vốn được tính bằng bình quân gia quyền chi phí phải trả mỗi hàng hóa. Cụ thể như sau:
WACC = (E/V) * Re + (D/V) * Rd * (1 – Tc)
Trong đó:
Re: Chi phí vốn chủ sở hữu
Rd: Chi phí sử dụng nợ
E: Tổng giá trị thị trường vốn cổ phần
D: Tổng giá trị thị trường nợ
V: Tổng giá trị nguồn vốn dài hạn của doanh nghiệp
Tc: Thuế thu nhập doanh nghiệp
Ví dụ về tính chi phí sử dụng vốn:
Giả sử một doanh nghiệp có:
– E = $5.000.000(vốn riêng)
– D = $2.000.000(vốn vay)
– V = E+D = $7.000.000(tổng vốn)
– Re = 10% (lợi nhuận mong đợi từ vốn riêng)
– Rd = 5% (lãi suất từ vốn vay)
– Tc = 30% (tỷ lệ thuế)
Áp dụng vào công thức WACC:
WACC = (E/V) * Re + (D/V) * Rd * (1 – Tc)
WACC = ($5.000.000/$7.000.000) x 0.10 + ( $2.000.000/$7.000.000) x 0.05 x ( 1-0.30)
WACC = 0.714 X 0.10 + 0.286 X 0.05X 0.70
WACC = 0.0714 + 0.0119
WACC= 0.0833
WACC = 8.33%
Do đó, chi phí trung bình của vốn của doanh nghiệp (WACC) là 8.33%. Công thức này giúp tính toán chi phí sử dụng vốn theo trọng số của vốn riêng và vốn vay trong cơ cấu vốn tổng thể của doanh nghiệp.
6. giải thích ý nghĩa của một số loại chi phí.
6.1. Chi phí vốn chủ sở hữu ( Cost of Equity – Ke) :
Chi phí vốn chủ sở hữu, hay còn gọi là (Cost of Equity (Ke), là một chỉ số quan trọng trong tài chính doanh nghiệp và đầu tư. Đây là tỷ lệ lợi nhuận mà một doanh nghiệp phải cung cấp cho các nhà đầu tư chủ sở hữu của nó để giữ họ ở lại và đầu tư vào công ty.
Có một số cách để tính toán Cost of Equity, nhưng một phương pháp phổ biến là sử dụng mô hình định giá cổ phiếu CAPM (Capital Asset Pricing Model). Công thức CAPM để tính Ke như sau:
Ke = Rf + x ( Rm – Rf)
Trong đó:
– Rf là lãi suất không rủi ro, thường là lãi suất của một khoản đầu tư không rủi ro như quốc tế hoặc chính phủ.
– là hệ số beta, đo độ biến động của cổ phiếu so với thị trường chung. Nếu beta cao, nghĩa là cổ phiếu có biến động mạnh hơn.
– Rm là lợi suất trung bình của thị trường chung.
Công thức trên giúp xác định chi phí vốn chủ sở hữu dựa trên rủi ro của doanh nghiệp so với thị trường.
6.2. Chi phí vốn vay ( Cost of Debt – Kd):
Chi phí vốn vay, hay còn gọi là Cost of Debt (Kd), là chi phí mà một doanh nghiệp phải chi trả để thu hút và duy trì vốn vay. Kd thường được tính dựa trên lãi suất hoặc chi phí tài chính của các khoản vay.
Có một số cách để tính toán chi phí vốn vay, và một trong những phương pháp phổ biến là sử dụng lãi suất trả lãi thực tế. Công thức cơ bản để tính Kd có thể được biểu diễn như sau:
Kd = I / P
Trong đó:
– Kd là chi phí vốn vay.
– I là lãi suất hoặc chi phí tài chính hàng năm.
– P là giá trị ban đầu của vốn vay.
Lưu ý rằng đối với các doanh nghiệp có nhiều loại vốn vay khác nhau, có thể sử dụng trọng số trung bình có điều chỉnh để tính toán chi phí vốn vay toàn cầu.
Ngoài ra, trong trường hợp doanh nghiệp phát hành trái phiếu, chi phí vốn vay có thể được tính dựa trên lãi suất thị trường trái phiếu tương ứng với mức độ rủi ro của doanh nghiệp.
Lưu ý rằng chi phí vốn vay là một yếu tố quan trọng khi tính toán chi phí vốn tổng thể của doanh nghiệp. Trong mô hình định giá tài sản, nó thường được sử dụng cùng với chi phí vốn chủ sở hữu để xác định chi phí vốn trung bình (Weighted Average Cost of Capital – WACC).
7. Kết luận:
Tradafx hy vọng thông qua bài viết này, các nhà đầu tư có thể hiểu rõ hơn về chi phí sử dụng vốn và có cái nhìn sâu sắc hơn và đưa ra những chiến lược đầu tư của riêng mình. Cảm ơn các bạn đã dành thời gian để tìm hiểu đọc bài viết của Tradafx. Chúc bạn thành công!
Tổng hợp
Tuyết Mai U330/TradaFX