Để đáp ứng nhu cầu sự dụng vốn cho việc đầu tư kinh doanh doanh nghiệp thường huy động sự dụng nhiều nguồn tài trợ khác nhau. Trong đó mỗi nguồn tại trợ vốn lại có chi phí sự dụng hoàn toàn khác biệt. Do vậy Doanh nghiệp cần phải tính toán chi phí sự dụng vốn bình quân.
Vậy chí phí sự dụng vốn bình quân WACC là gì? và cách tính WACC là như thế nào?. Bài viết dưới đây sẽ cung cấp thông tin chi tiết mà bạn cần.
1. WACC là gì?
Chi phí vốn (Cost of Capital) là khoản chi phí được tính bằng phần trăm dựa trên các nguồn vốn khác nhau mà doanh nghiệp đã và đang sử dụng cho mục đích sản xuất kinh doanh hoặc mua sắm hàng đầu tư.
Vốn của doanh nghiệp được chia thành 4 nhóm: cổ phần thường, cổ phần ưu đãi, trái phiếu và các khoản nợ dài hạn khác. Tất cả các nguồn vốn này đều phát sinh chi phí dưới dạng chi phí trực tiếp hoặc chi phí cơ hội.
. Tùy vào chi phí của từng loại sẽ có công thức tính tỷ lệ chiết khấu khác nhau. Từ đó sẽ tính được giá trị hiện tại thuần của doanh nghiệp.
Ví dụ đơn giản là trong trường hợp dự án huy động vốn 50% từ ngân hàng, 50% từ nhà đầu tư. Nếu ngân hàng đòi khoản lợi suất (lãi suất cho vay) là 8%, nhà đầu tư yêu cầu lợi suất đầu tư là 16% (thường phải cao hơn lãi suất cho vay nhiều họ mới đầu tư, không thì họ đã lựa chọn gửi ngân hàng). Khi đó lợi suất yêu cầu của dự án có giá trị trung bình là (8%+16%)/2=12%. Đây chính là chi phí vốn trung bình của dự án là 12%.
Trong trường hợp tỷ lệ huy động vốn chủ sở hữu và vốn vay khác nhau (30/70) hoặc (40/60) thay vì 50/50 như ví dụ trên. Ta sử dụng khái niệm chung cho chi phí vốn là chi phí vốn bình quân gia quyền (WACC) thay vì chỉ là chi phí vốn trung bình.
2. Ý nghĩa WACC.
Trong hoạt động kinh doanh, các doanh nghiệp sẽ cần phải huy động sử dụng nhiều nguồn tài trợ khác nhau. Điều này giúp doanh nghiệp có đủ nguồn vốn để thực hiện các hạng mục đầu tư nhằm giúp doanh nghiệp phát triển tốt hơn.
Mỗi nguồn tài trợ cho một hoạt động sẽ có mức chi phí sử dụng vốn không giống nhau. Do vậy, các chủ doanh nghiệp cần phải xác định đúng mức chi phí sử dụng vốn bình quân cho hoạt động đó. Ý nghĩa của việc này nhằm để đưa ra các quyết định đầu tư tài chính phù hợp.
- WACC sẽ cho doanh nghiệp biết tính khả thi về kinh tế, nguồn thu khi sáp nhập và mở rộng thị trường kinh doanh. Theo đó, WACC chính là tỷ lệ chiết khấu cho dòng tiền với rủi ro của doanh nghiệp.
- Việc tính WACC còn cho doanh nghiệp biết được mỗi đồng tiền được tài trợ cho doanh nghiệp tốn khoản chi phí là bao nhiêu.
- WACC cũng cho biết nguồn lợi nhuận của người cho vay và chủ sở hữu vốn đã đầu tư.
Tất cả các nguồn vốn từ các nhà đầu tư, cổ đông, người cho vay hay tổ chức tín dụng đều được đưa vào công thức tính chi phí vốn bình quân gia quyền WACC.
3. Cách tính WACC
Cách tính chi phí sử dụng vốn bình quân:

Trong đó:
- E là giá trị thị thường của tổng vốn chủ sở hữu
- D là giá thị thị thường của tổng nợ
- V = E + D
- Re là chi phí vốn chủ sở hữu/ vốn cổ phần
- Rd là chi phí nợ vay
- Tc là thuế sất thuế thu nhập doanh nghiệp
Ví dụ về cách tính WACC:
Cùng lấy ví dụ về Công ty hóa dầu Petrolimex (PLC) để tính toán cụ thể.
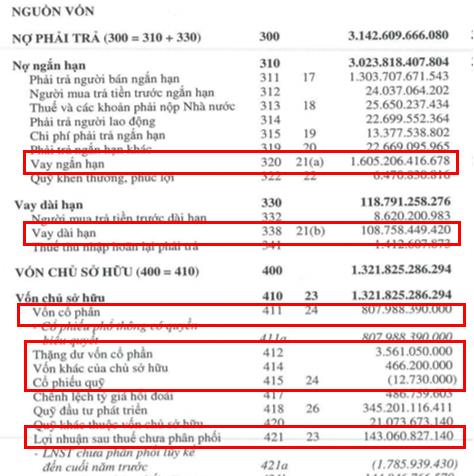
Bước 1: Tính V (Tính toán tỷ lệ nợ vay và vốn chủ sở hữu)
D (Nợ) = Vay ngắn hạn + Vay dài hạn = 1605+109=1714 tỷ
Vốn chủ sở hữu: Theo Tiêu chuẩn kế toán Việt Nam, vốn chủ sở hữu của doanh nghiệp bao gồm vốn cổ phần, thặng dư vốn, lợi nhuận chưa phân phối và các quỹ. Ngoại trừ quỹ dự trữ bổ sung vốn điều lệ, các quỹ này (ví dụ như quỹ phúc lợi và khen thưởng, quỹ đầu tư và phát triển, quỹ dự trữ chênh lệch tỷ giá) thực chất không thuộc về chủ sở hữu. Do vậy, khi tính vốn chủ sở hữu, ta phải loại bỏ các quỹ này ra.
Vốn chủ sở hữu PLC cuối năm 2019: E (PLC) = Vốn cổ phần + Thặng dư vốn cổ phần + Vốn khác của chủ sở hữu+ Cổ phiếu quỹ + Lợi nhuận sau thuế chưa phân phối = 955 tỷ đồng
Vậy nên:V= D+E = 1714 + 955 = 2669 tỷ
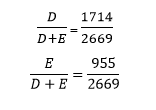
Bước 2: Tính Rd (chi phí nợ vay)
Chi phí nợ vay trước thuế (ký hiệu Rd ): Được tính toán trên cơ sở lãi suất nợ vay.
- Chi phí nợ vay sau thuế: Được tính trên cơ sở chi phí nợ vay trước thuế có tính tới tác động của thuế thu nhập doanh nghiệp.
- Phần tiết kiệm thuế là: Rd – Rd × (1 – tc) = Rd*tc.
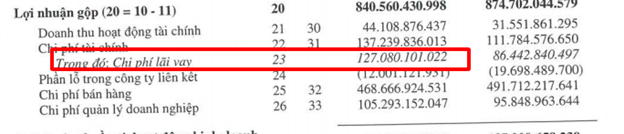
Ví dụ về doanh nghiệp PLC, căn cứ theo báo cáo kết quả hoạt động kinh doanh 2019, chi phí lãi vay của PLC là 127 tỷ đồng, nợ đầu kỳ (bao gồm nợ vay ngắn hạn + vay dài hạn) là 2248 tỷ đồng, nợ cuối kỳ là 1714 tỷ đồng.
Chi phí nợ vay bình quân trong kỳ = Lãi vay / ((Nợ đầu kỳ + nợ cuối kỳ)/2)100% = 127/1981 = 6.4%
Mức lãi vay là 6.4%, tuy nhiên mức lãi vay này có thể sai lệch so với thực tế vì nợ vay có thể thay đổi trong kỳ nên việc lấy nợ bình quân là chưa chính xác.
Một cách khác để xác định lãi vay là sử dụng chi phí nợ vay trên thị trường tại thời điểm định giá. Lãi suất cho vay của các ngân hàng thương mại vào tháng 6 năm 2019 đối với doanh nghiệp có uy tín (như PLC) là mức 6-7%/năm. Chúng ta sẽ lấy chi phí vốn vay là 7%/năm.
Thuế suất thuế thu nhập doanh nghiệp theo quy định là 20%
Bước 3: Tính Re (chi phí vốn chủ sở hữu)
Ở đây tác giả sẽ giới thiệu 2 cách tính toán Re thông dụng nhất hiện nay.
Cách 1: Phương pháp sử dụng mô hình định giá tài sản vốn (CAPM)
Re = Rf + β (Rm) – Rf)
Trong đó:
Re: Chi phí vốn chủ sở hữu
Rf: Lợi tức của tài sản phi rủi ro.
Rm : Lợi tức kỳ vọng của thị trường
Rm – Rf: Phần bù rủi ro thị trường
β: Hệ số beta tượng trưng cho mức rủi ro hệ thống
Cùng làm rõ thêm về những yếu tố trên nhé…
Lãi suất phi rủi ro – Risk free rate ( Rf)
Vì hiện nay trái phiếu chính phủ được coi như là an toàn nhất nên lãi suất trái phiếu chính phủ 10 năm được xem như là lãi suất phi rủi ro.
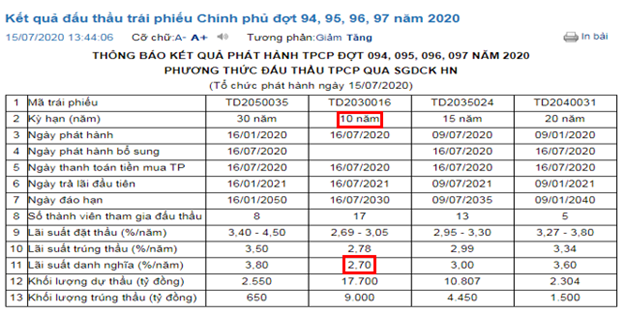
Bạn chú ý là chúng ta nên lấy danh nghĩa, bởi lãi suất trúng thầu sẽ biến động phụ thuộc nhiều vào kết quả đấu thầu của các ngân hàng thương mại.
Lãi suất danh nghĩa sẽ là khoản lãi suất thực mà Ngân hàng trung ương dùng để tính trái tức cho người nắm giữ.
Như vậy Rf tại thời điểm tháng 7/2020 là 2.7%
Hệ số Beta (β)
Hệ số Beta là đại lượng đo lường mức độ rủi ro của cổ phiếu. Có rất nhiều quan điểm về rủi ro nói chung của cổ phiếu, theo CAPM model thì rủi ro ở đây được hiểu là mức độ biến động của cổ phiếu so với thị trường chung. Theo đó nếu Beta càng lớn, cổ phiếu sẽ biến động so với thị trường càng mạnh và đương nhiên cổ phiếu sẽ càng rủi ro.
- Beta = 1: Cố phiếu biến thiên bằng thị trường, rủi ro bằng mức trung bình của thị trường. Ví dụ: Chỉ số VNI tăng 1% thì cố phiếu tăng 1%.
- Beta > 1: Rủi ro hơn mức rủi ro thị trường. Ví dụ: Beta = 1.2, chỉ số VNI tăng 1% thì cổ phiếu sẽ tăng 1.2%
- Beta < 1: Rủi ro thấp hơn mức rủi ro trung bình của thị trường. Ví dụ: Beta = 0.5, chỉ số VNI tăng 1% thì cố phiếu tăng 0.5%
- Beta < 0: Cổ phiếu đi ngược thị trường. Ví dụ: Beta = -1.2, VNI giảm 1% thì cố phiếu tăng 1.2%.
Chúng ta có thể lấy sẵn hệ số Beta trên một số trang tài chính như Investing, Cafef, Fhub.vn,…
Ở đây chúng ta cho hệ số Beta (PLC) = 1.16
Tính toán Lợi tức kỳ vọng của thị trường R(m)
Thực sự, đây là phần dễ gây tranh cãi nhất trong mô hình CAPM. Với mỗi nhà đầu tư khác nhau sẽ yêu cầu một mức sinh lời của thị trường khác nhau (Ví dụ: 15 – 20%) Rất khó để xác định được đại lượng này.Tuy nhiên, nếu bạn muốn một con số tương đối hợp lý để tính toán, tránh trường hợp đặt tùy tiện Rm…thì chúng ta có thể lấy sẵn dữ liệu mà giáo sư Damodaran đã tính toán
Theo đó, bạn có thể lấy luôn phần Equity risk premium + rủi ro phi tài chính (Rf) để tính Required market return (Rm)
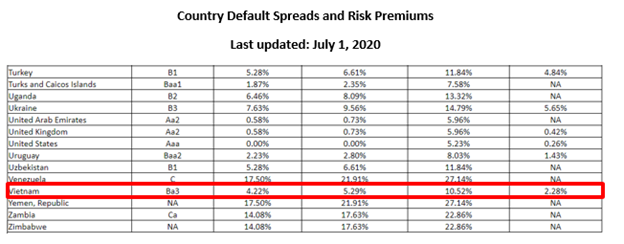
Như vậy, Rm = 10.52% + 4.22% + 2.7% = 17.4%
Như vậy ta đã có đủ dữ liệu để tính toán Re
=> Chi phí sử dụng vốn cổ phần (Re) = 2.7% + 1.16 * (17.4% – 2.7%) = 19.75%
Cách 2: Phương pháp luồng tiền chiết khấu
Chi phí cổ phiếu ưu tiên được xác định bằng cách lấy cổ tức ưu tiên chia cho giá phát hành thuần của cổ phiếu.
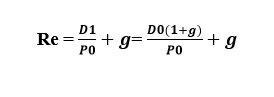
Ví dụ PLC hiện đang có giá ở 15200 đồng, cổ tức năm vừa rồi là 1600 đồng/1 cổ phiếu. giả sử tỷ lệ tăng trưởng mong đợi của cổ tức không đổi là 7%. Vậy chi phí lợi nhuận không chia của PLC sẽ là.
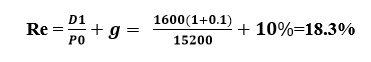
Như vậy, Re chúng ta sẽ lấy bình quân của 2 phương pháp ta được kết quả
Re(PLC) = 19.025%
Cuối cùng, ta sẽ tính được chi phí vốn WACC của cổ phiếu PLC theo công thức:
 4.Ưu và Nhược của WACC
 4.Ưu và Nhược của WACC
4.1 Ưu điểm:
- Trên thực tế, các doanh nghiệp sẽ sử dụng WACC nhằm đưa ra các quyết định về tính khả thi của các hoạt động kinh tế của doanh nghiệp, ví dụ như xác định cơ hội mở rộng quy mô hoạt động hoặc sáp nhập với các doanh nghiệp khác.
- Nhà đầu tư cũng áp dụng công thức cách tính WACC để đánh giá giá trị của các khoản đầu tư, chi phí vốn này là chi phí cơ hội của họ khi chấp nhận rủi ro đầu tư cho doanh nghiệp. Từ đó quyết định có hay không nên tiếp tục với khoản đầu tư của mình.
Giả sử một doanh nghiệp sở hữu mức lợi nhuận 22% và chỉ số WACC được ghi nhận là 12%. Ta có thể thấy rằng doanh nghiệp đem lại cho nhà đầu tư 10% từ mỗi đồng tiền nhà đầu tư bỏ vào doanh nghiệp. 10% này chính là giá trị doanh nghiệp tạo ra cho nhà đầu tư, nghĩa rằng nếu lợi nhuận của doanh nghiệp thấp hơn chỉ số WACC, nhà đầu tư sẽ không nhận được giá trị gì. Tất nhiên lúc này các nhà đầu tư sẽ không còn hứng thú với doanh nghiệp nữa.
4.2 Nhược điểm:
Sẽ rất khó tính được chính xác chi phí sử dụng vốn đầu tư bình quân, nếu bạn không quen thuộc với tất cả các loại vốn đầu vào. Giả dụ chỉ số mức nợ cao hơn có nghĩa là nhà đầu tư hoặc công ty sẽ yêu cầu chỉ số WACC cao hơn.
Việc cân đối các bảng phức tạp hơn, chẳng hạn như các loại nợ khác nhau với các mức lãi suất khác nhau. Những yếu tố này khiến cho việc tính toán WACC trở nên khó khăn hơn.
Ngoài ra có quá nhiều yếu tố đầu vào để tính toán WACC cũng dễ gây nhầm lẫn. Chẳng hạn như với hai yếu tố lãi suất và thuế suất, chúng đều có thể bị ảnh hưởng bởi những điều kiện tác động từ kinh tế và thị trường.
5. Kết luận
Qua những thông tin phân tích ở trên, chúng ta có thể rút ra một số bài học như:
- Tầm quan trọng của việc hiểu rõ và cách tính chi phí sử dụng vốn bình quân hiệu quả là yếu tố tiên quyết trong việc đầu tư. Vì nếu không biết cách phân bổ vốn đầu tư xứng đáng cho các hoạt động, doanh nghiệp sẽ dễ bị thua lỗ.
- Muốn tính ra được mức chi phí sử dụng vốn đầu tư bình quân hợp lý, biết được công thức thôi sẽ là chưa đủ. Mà còn yêu cầu bắt buộc phải nắm rõ thông tin về các nguồn vốn đầu vào, thì mới có thể tính toán hiệu quả được.
- Vốn bình quân có ý nghĩa quan trọng trong việc lên kế hoạch cho doanh nghiệp cùng các yếu tố khác như vốn điều lệ công ty, biên lợi nhuận gộp, thặng sư vốn cổ phần,…
Trên đây là những thông tin tham khảo, nhằm trang bị cho bạn đọc các kỹ năng trong việc tính toán chi phí sử dụng vốn bình quân. Mong rằng qua đây các bạn sẽ rút ra được kinh nghiệm cho mình, để đầu tư hiệu quả hơn.
Chúc bạn đầu tư thành công và may mắn
Tổng hợp
Tuyết Mai U330/tradaFX