Trong cuộc sống luôn có những tình huống bất ngở xảy đến mà bạn không thể lường trước như ốm đau, bệnh tật, tai nạn, đám cưới, đám hỏi… Chính vì thế nên bạn cần phải tiết kiệm để có thể xoay xở ngay bất cứ lúc nào. Gửi tiết kiệm tại ngân hàng là một kênh dễ dàng tiếp cận và cực kỳ an toàn ví dụ như ngân hàng Agibank. Và nhà đầu tư luôn thắc mắc về cách tính lãi suất như thế nào?
Bài viết dưới đây sẽ làm sáng tỏ những vấn đề bạn thắc mắc
1. Agribank Là Ngân Hàng Gì? Nhà Nước hay Tư Nhân?
Trong các ngân hàng thì nhất ngân hàng Agribank là NHTM duy nhất Nhà nước nắm giữ 100% vốn điều lệ, có quy mô và mạng lưới hoạt động lớn nhất hệ thống các tổ chức tín dụng Việt Nam với 2.300 chi nhánh, phòng giao dịch có mặt khắp mọi vùng, miền, huyện đảo.
Ngày 20/6, CTCP Báo cáo Đánh giá Việt Nam (Vietnam Report) công bố Top 10 Ngân hàng thương mại Việt Nam uy tín năm 2023. Đây là hoạt động thường niên do Vietnam Report nghiên cứu và công bố từ năm 2012 trong đó có ngân hàng Agribank.
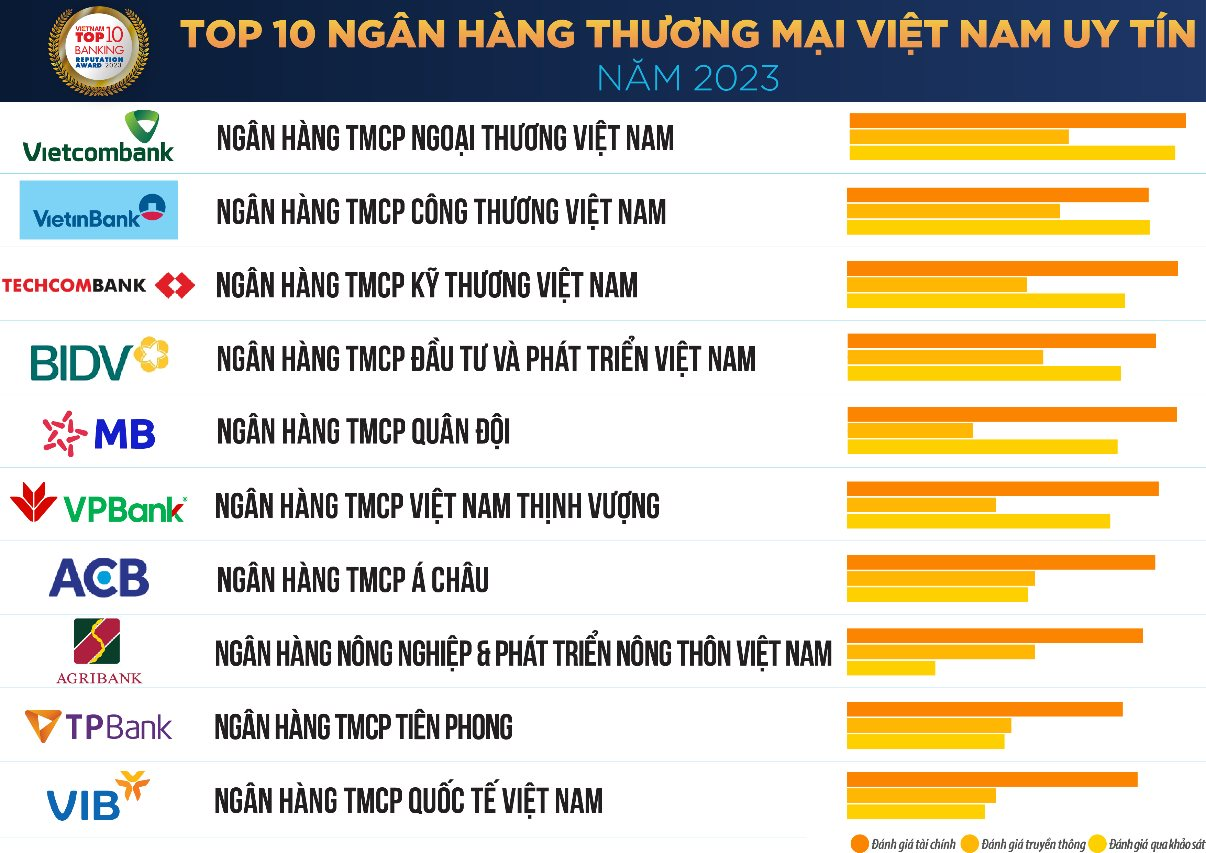
Nguồn: Vietnam Report.
2. Các dịch vụ gửi tiết kiệm tại ngân hàng Agribank
Tuỳ vào nhu cầu cũng như tiềm năng tài chính, khách hàng có thể lựa chọn gói dịch vụ phù hợp. Cụ thể:
- Gửi tiết kiệm có kỳ hạn mang đến cho khách hàng nhiều lợi ích thiết thực. Bạn có thể tham khảo những ưu điểm tuyệt vời như: Miễn phí hoàn toàn cho khách hàng mở tài khoản tiết kiệm, dễ dàng thực hiện giao dịch tại bất cứ chi nhánh nào thuộc ngân hàng Agribank,…
- Gửi tiết kiệm có kỳ hạn lãi suất thả nổi: Phần lãi suất linh hoạt theo thị trường, khách hàng hưởng trọn các ưu đãi của ngân hàng theo từng thời kỳ.
- Tiết kiệm gửi góp theo định kỳ: Mang đến cho khách hàng hình thức tiết kiệm tiền theo định hình hàng tháng, quy trình thực hiện nhanh chóng.
- Tiết kiệm gửi góp không theo định kỳ: Chủ động gửi thêm tiền không bị giới hạn số lần, dễ dàng tích lũy dưới nhiều hình thức.
- Tiết kiệm an sinh: Nhận lãi suất cao, giao dịch nhanh chóng.
- Tiết kiệm học đường: Lãi suất thả nổi, thực hiện gửi tiền hàng tháng thông qua nhiều hình thức.
- Tiết kiệm hưu trí: Lãi suất thả nổi, hưởng chính sách ưu đãi theo ngân hàng.
- Tiết kiệm tích luỹ kiều hối: Không giới hạn số lần gửi tiền bằng nhiều hình thức, tại bất cứ thời điểm nào.
3. Cách gửi tiết kiệm và cách tính lãi suất
3.1 Cách gửi tiết kiệm
Ngân hàng Agribank có 2 cách gửi tiết kiêm: Gửi tiết kiệm online hoặc gửi tiết kiệm tại chi nhánh.
So sánh gửi tiết kiệm trực tuyến với gửi tiết kiệm tại ngân hàng
| Gửi tiết kiệm online | Gửi tiết kiệm chi nhánh | |
| Phương thức mở tiết kiệm | Mở tiết kiệm online ngay trên trang web hoặc là ứng dụng điện thoại. | Phải đến quầy giao dịch của ngân hàng và trực tiếp làm việc với nhân viên ngân hàng. |
| Điều kiện để mở tiết kiệm | – Phải có thẻ thanh toán (nội địa, quốc tế) của ngân hàng đó. – Có đăng ký dịch vụ Ngân hàng điện tử tại Agribank |
Không cần phải có thể ngân hàng, bạn chỉ cần đích thân đi đến quầy giao dịch để làm sổ tiết kiệm. |
| Các nghiệp vụ có thể thực hiện | – Kiểm tra thông tin cá nhân. – Lựa chọn kỳ hạn tiền gửi. – Theo dõi tiền gửi qua Internet với bảo mật cao và số tiết kiệm. – Tiến hành các thủ tục tất toán. – Rút vốn lại tài khoản thanh toán. – Gia hạn |
– Kiểm tra thông tin cá nhân. – Lựa chọn kỳ hạn tiền gửi. – Theo dõi tiền gửi qua số tiết kiệm. – Tiến hành các thủ tục tất toán. – Rút vốn bằng tiền mặt. – Gia hạn |
| Thời gian | Nhanh chóng, không cần phải đi đâu. | Mất thời gian, phụ thuộc vào thời gian của ngân hàng và thời gian làm việc. |
| Hình thức tiết kiệm | Có thể tùy chọn tiết kiệm ngắn hạn, tiết kiệm dài hạn. | Có thể chọn bất cứ hình thức nào bạn mong muốn. |
| Vấn đề bảo mật | Bảo mật cao. Tùy vào Internet Banking hay Mobile Banking của ngân hàng đó. | Chắc chắn an toàn, vì bạn là người đích thân đi đến ngân hàng để trực tiếp giao dịch. |
3.2 Cách tính lãi suất
3.2.1 Cách tính lãi suất không kỳ hạn
Hình thức tiền gửi không kỳ hạn. Đây là hình thức gửi tiết kiệm không có mức kỳ hạn kèm theo. Người gửi có thể rút tiền mặt bất cứ thời điểm nào và không cần thông báo trước với ngân hàng.
Theo đó, cách tính lãi suất tiết kiệm không kỳ hạn được thực hiện theo công thức sau:
| Số tiền lãi = Số tiền gửi x lãi suất (%/năm) x số ngày thực gửi/365 |
Ví dụ:
Khách hàng gửi tiết kiệm 50,000,000 VND không kỳ hạn tại Ngân hàng có mức lãi suất là 1.5%/năm. Thời điểm Khách hàng rút số tiền gửi đó là 6 tháng. Cách tính lãi suất ngân hàng cho tiền gửi tiết kiệm trong trường hợp này như sau:
Tiền lãi = Tiền gửi x 1.5%/365 x 180 = 50,000,000 x 1.5%/365 x 180 = 369.863 VNĐ.
Vậy, bạn gửi 50,000,000 VNĐ với hình thức tiền gửi tiết kiệm không kỳ hạn, sau 06 tháng bạn sẽ nhận được số tiền lãi là 369. 863 VND.
Lưu ý: Số ngày gửi thực tế sẽ tuỳ theo việc bạn mở sổ tiết kiệm vào tháng nào chẳng hạn như tháng 1 có 31 ngày, tháng 2 có 28 ngày, tháng 4 có 30 ngày. Ví dụ trên giả định 6 tháng đều có 30 ngày nên 6 tháng thì số ngày gửi thực tế là 180 ngày.
3.2.2 Cách tính lãi suất tiết kiệm có kỳ hạn
Tiếp theo là hình thức tiền gửi có kỳ hạn. Với loại dịch vụ này, số tiền gửi sẽ được quy định một mức kỳ hạn đi kèm với mức lãi suất cam kết. Ngân hàng sẽ đưa ra nhiều mức kỳ hạn khác nhau để khách hàng dễ dàng lựa chọn theo nhu cầu ( gửi tiết kiệm hàng tháng, quý, năm,…).
Theo đó, cách tính lãi suất ngân hàng cho trường hợp này như sau:
Cách tính lãi suất theo ngày:
| Số tiền lãi = Số tiền gửi x lãi suất (%năm) x số ngày gửi thực tế/365 |
Cách tính lãi suất theo tháng:
| Số tiền lãi = Số tiền gửi x lãi suất (%năm)/12 x số tháng gửi |
Ví dụ: Khách hàng gửi tiết kiệm 50,000,000 VND với kỳ hạn 1 năm tại Ngân hàng có mức lãi suất là 7%/năm. Đến kỳ hạn 1 năm, bạn có thể rút số tiền đã gửi ra. Cách tính lãi suất ngân hàng cho số tiền tiết kiệm trong trường hợp này như sau:
Số tiền lãi = Tiền gửi * 7%* 365/365
= 50,000,000 x 7% = 3,500,000 VNĐ
Nếu đăng ký gói gửi kỳ hạn 6 tháng, ta có số tiền lãi:
Số tiền lãi = Tiền gửi x 7% x 180/365
= 50,000,000 x 7% x 180/365 = 1.726.027 VNĐ
Lưu ý: Ví dụ trên giả sử là 6 tháng đều có 30 ngày nên số ngày gửi thực tế là 180 ngày.
3.2.3 Ưu điểm của hình thức gửi tiết kiệm có kỳ hạn.
- Tiền gửi tiết kiệm có kỳ hạn sẽ nhận được mức lãi suất cao hơn so với tiền gửi tiết kiệm không thời hạn.
- Nếu rút tiền theo đúng thời hạn cam kết, bạn sẽ được nhận toàn bộ mức lãi suất mà bạn lựa chọn.
- Chính vì mang lại giá trị cao mà đại đa số mọi người đều chọn hình thức này để gửi tiết kiệm.
Chúc các bạn luôn có được sự lựa chọn tối ưu.
Tổng hợp
Tuyết Mai U330/Tradafx