Bất kỳ chủ doanh nghiệp nào cũng hiểu rằng họ cần chi tiền để kiếm tiền, và tất nhiên, điều quan trọng là kiếm được nhiều hơn số tiền họ chi tiêu. Trong đó, đo lường số dư đảm phí (contribution margin) là một bước quan trọng để các doanh nghiệp chắc chắn rằng họ đang đi đúng hướng.
Hiểu được ý nghĩa của số dư đảm phí có thể giúp doanh nghiệp xác định điểm hòa vốn, giá sản phẩm dịch vụ, cách cắt giảm chi phí và cuối cùng là cải thiện lợi nhuận của họ. Vậy contribution margin là gì? Cùng theo dõi nhé!
1. CONTRIBUTION MARGIN LÀ GÌ?
Số dư đảm phí (Contribution margin) hay còn gọi là Lãi trên biến phí, là sự chênh lệch giữa doanh thu bán hàng của công ty và chi phí biến đổi, là những chi phí thay đổi tùy theo khối lượng bán hàng, chẳng hạn như hoa hồng bán hàng. Nói cách khác số dư đảm phí là số tiền doanh thu mà một sản phẩm hoặc dịch vụ “đóng góp” vào chi phí cố định của doanh nghiệp – các chi phí, như tiền thuê nhà, không thay đổi so với doanh số bán hàng.
Còn được gọi là khoản đóng góp bằng đô la trên mỗi đơn vị, khoản đóng góp được tính bằng số tiền bằng đô la và có thể được chuyển đổi thành tỷ lệ cho thấy tỷ lệ phần trăm của mỗi đô la trong doanh thu bán hàng bằng với số dư đảm phí của nó. Tỷ lệ này càng cao thì càng có nhiều tiền để trang trải chi phí cố định; điều ngược lại cũng đúng, ở chỗ tỷ lệ này càng thấp thì càng ít tiền để trả chi phí cố định.
2. Ý NGHĨA CỦA CONTRIBUTION MARGIN LÀ GÌ?
Số dư đảm phí, dù được áp dụng cho một mặt hàng riêng lẻ hay một nhóm sản phẩm, là thước đo tài chính giúp các công ty phân tích mức độ đóng góp của sản phẩm và dịch vụ vào lợi nhuận chung của họ. Phân tích số dư đảm phí có thể giúp đưa ra nhiều quyết định kinh doanh.
Ý nghĩa trong thực tế của Contribution Margin là gì? Hãy xem xét ví dụ sau:
Một nhà bán lẻ có thể có nhiều khả năng sắp xếp lại các sản phẩm có số dư đảm phí cao hơn so với những sản phẩm có số dư đảm phí thấp hơn. Dựa vào đó, nhà bán lẻ có thể quyết định ngừng cung cấp sản phẩm sau, tăng giá bán, tìm cách cắt giảm chi phí biến đổi và/hoặc bắt đầu kết hợp tất cả các lựa chọn đó.
Để có được bức tranh lớn hơn về hiệu suất, doanh nghiệp có thể phân tích số dư đảm phí theo thời gian, trên các dòng sản phẩm và liên quan đến các tiêu chuẩn của ngành.
Một điểm khác biệt quan trọng cần lưu ý đó là số dư đảm phí khác với biên lợi nhuận gộp, mặc dù cả hai đều đo lường khả năng sinh lời. Số dư đảm phí là phần còn lại khi chi phí biến đổi được khấu trừ khỏi doanh thu bán hàng, trong khi biên lợi nhuận gộp là phần còn lại sau khi trừ giá vốn hàng hóa và dịch vụ đã bán (COGS) – nghĩa là chi phí cố định và biến đổi trực tiếp khi tạo ra sản phẩm hoặc dịch vụ.
3. CÔNG THỨC TÍNH SỐ DƯ ĐẢM PHÍ
Số dư đảm phí có thể được tính cho một sản phẩm hoặc dòng sản phẩm. Công thức yêu cầu hai yếu tố đầu vào: doanh thu bán hàng và chi phí biến đổi.
Số dư đảm phí = Doanh thu bán hàng – Chi phí biến đổi
Số dư đảm phí cho một chai dầu gội bán lẻ ở mức 10 USD và có chi phí biến đổi trên mỗi đơn vị ở mức 3 USD là 7 USD (10 USD – 3 USD). Điều đó có nghĩa là nhà bán lẻ có doanh thu sản phẩm trị giá 7 USD để trang trải chi phí cố định, sau đó lợi nhuận vẫn còn.
Số dư đảm phí cũng có thể được biểu thị bằng phần trăm, được gọi là tỷ lệ số dư đảm phí. Tỷ lệ tỷ lệ số dư đảm phí bằng số dư đảm phí chia cho doanh thu bán hàng.
Tỷ lệ số dư đảm phí = Số dư đảm phí / Doanh thu bán hàng
Áp dụng công thức với ví dụ trên ta có tỷ lệ số dư đảm phí cho chai dầu gội đầu là 70% [$7 / $10]. Điều đó có nghĩa là với mỗi mặt hàng được bán thêm, 70% doanh thu của sản phẩm là số dư đảm phí, được phân bổ vào chi phí cố định và lợi nhuận.
4. CHI PHÍ CỐ ĐỊNH SO VỚI CHI PHÍ BIẾN ĐỔI
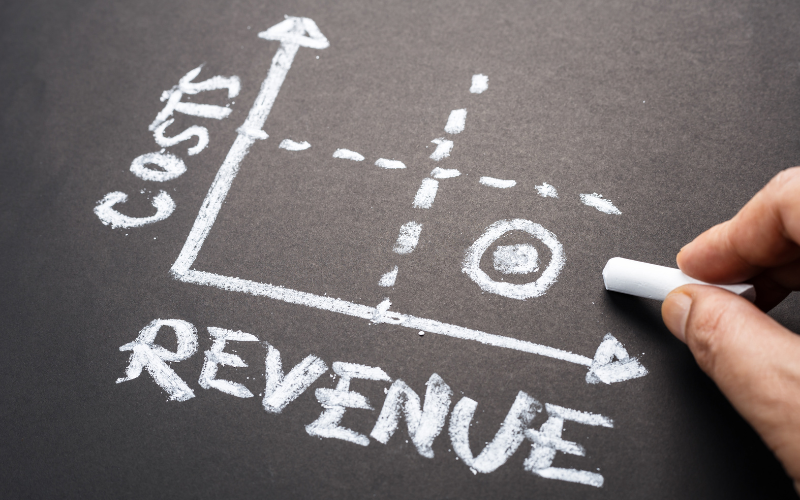
Chi phí liên quan đến việc điều hành một doanh nghiệp thuộc hai loại chính: cố định và biến đổi.
- Chi phí cố định là chi phí phát sinh bất kể mức độ sản xuất của công ty. Cho dù một công ty sản xuất một vật dụng hay 1 triệu sản phẩm thì các chi phí cố định, chẳng hạn như tiền thuê nhà, bảo hiểm, tiền lương và thuế bất động sản, sẽ cần phải được thanh toán hàng tháng.
- Chi phí biến đổi là chi phí trực tiếp và gián tiếp dao động, dựa trên mức độ sản xuất của công ty. Ví dụ về chi phí biến đổi bao gồm nguyên liệu thô, hoa hồng bán hàng và phí vận chuyển. Chi phí biến đổi tăng và giảm khi tốc độ sản xuất tăng hoặc giảm.
Sau đó, có những chi phí bao gồm cả yếu tố cố định và biến đổi. Chúng được gọi là chi phí hỗn hợp, chi phí bán biến đổi hoặc chi phí bán cố định.
Ví dụ: một doanh nghiệp có thể ký hợp đồng với nhà cung cấp dịch vụ di động với mức giá cố định hàng tháng cho 500 người dùng trong một giới hạn dữ liệu và cuộc gọi nhất định. Đó là chi phí cố định. Bất cứ khi nào người dùng vượt quá giới hạn quy định, công ty sẽ bị tính phí. Đó là chi phí biến đổi.
Trong kịch bản sản xuất, chi phí cố định không đổi bất kể mức độ sản xuất, trong khi chi phí biến đổi tăng hoặc giảm tùy thuộc vào mức độ hoạt động.
5. ỨNG DỤNG CỦA CONTRIBUTION MARGIN LÀ GÌ?
Một trong những cách áp dụng phổ biến nhất mà các công ty sử dụng số dư đảm phí là xác định điểm hòa vốn của sản phẩm hoặc dịch vụ, trong đó tổng chi phí cố định và chi phí biến đổi khớp với tổng doanh thu. Trong trường hợp này, tất cả các chi phí đều được chi trả.
Theo đồng đô la, điểm hòa vốn cho bất kỳ đợt chào bán nào được tính bằng cách trừ chi phí cố định khỏi số dư đảm phí. Theo đơn vị, điểm hòa vốn được tính bằng cách chia chi phí cố định cho số dư đảm phí của một đơn vị. Chỉ bằng cách vượt quá điểm hòa vốn – từ doanh thu bán hàng bổ sung hoặc số lượng mặt hàng được bán nhiều hơn – công ty mới có thể thu được lợi nhuận.
Các công ty cũng sử dụng số dư đảm phí để:
- Đánh giá chi phí biến đổi để xác định nơi có thể cắt giảm hoặc tăng đầu tư.
- Định giá sản phẩm và dịch vụ của họ không chỉ để bù đắp chi phí biến đổi và cố định mà còn tạo ra lợi nhuận, sau đó có thể tái đầu tư trở lại vào hoạt động kinh doanh.
- Quyết định sản phẩm nào sẽ sản xuất hoặc mang theo nhiều hơn, ít hơn hoặc không có sản phẩm nào.
- Ưu tiên những sản phẩm nào sẽ sản xuất, tiếp thị hoặc bán, cũng như những khách hàng và tài khoản nào cần tập trung vào.
- Cơ cấu tiền thưởng và hoa hồng bán hàng phù hợp với mức độ nỗ lực của nhân viên bán hàng đóng góp vào số dư đảm phí.
6. VÍ DỤ VỀ SỐ DƯ ĐẢM PHÍ
Hãy lấy ví dụ về một nhà bán lẻ giả định, Planet Spice, chuyên bán gia vị và các phụ kiện liên quan. Tháng trước, doanh nghiệp này đã bán được 2.000 máy xay gia vị với giá 25 USD/máy. Chi phí biến đổi trên mỗi đơn vị nguyên liệu thô, đóng gói, vận chuyển và nhân công là 10 USD.
Hãy nhớ lại công thức tính số dư đảm phí bằng doanh thu bán hàng trừ chi phí biến đổi, ta có số dư đảm phí cho một máy xay gia vị là 15 USD (25 USD – 10 USD) hoặc 30.000 USD (15 USD x 2.000) cho tất cả. Nếu chi phí cố định của công ty là 25.000 USD thì công ty có đủ số dư đảm phí để trang trải các chi phí đó, với 5.000 USD còn lại là lợi nhuận.
Giám đốc tài chính của Planet Spice quyết định xem xét kỹ hơn chi phí biến đổi của sản phẩm và xác định rằng công ty có thể cắt giảm 2 đô la chi phí liên quan đến đóng gói và vận chuyển. Làm như vậy sẽ tăng số dư đảm phí của nó lên 17 USD/đơn vị (25 USD – 8 USD) hoặc 34.000 USD (17 USD x 2.000) cho tất cả. Sau khi thanh toán chi phí cố định trị giá 25.000 USD, công ty sẽ thu được lợi nhuận 9.000 USD.
Bằng cách sử dụng số dư đảm phí ban đầu của máy xay gia vị, Planet Spice giờ đây có thể tính tỷ lệ số dư đảm phí bằng cách chia cho doanh thu của sản phẩm: 15 USD / 25 USD = 60%.
Điều đó có nghĩa là, với mỗi đô la doanh thu mà máy xay gia vị tạo ra, 60 xu sẽ được dùng để chi trả cho chi phí cố định, sau đó phần còn lại sẽ là lợi nhuận. Để cải thiện tỷ lệ đó, CFO có thể xem xét lại chi phí biến đổi của sản phẩm hoặc xem xét lại chi phí cố định của doanh nghiệp để xác định các cách khả thi khác nhằm giảm chi phí.
7. TỔNG KẾT
Bài viết trên đã giải thích chi tiết về chủ đề Contribution Margin là gì và ý nghĩa của số dư đảm phí đối với doanh nghiệp. Theo đó các ý chính được tóm lược như sau:
- Số dư đảm phí là một thước đo tài chính cho thấy mức độ đóng góp của một sản phẩm vào lợi nhuận của doanh nghiệp.
- Các công ty sử dụng số dư đảm phí, cùng với các số liệu khác, để đưa ra các quyết định quan trọng về hoạt động, tìm nguồn cung ứng, bán hàng và định giá.
- Hiểu được đầu vào số dư đảm phí giúp doanh nghiệp tối ưu hóa chi phí biến đổi và nếu cần, điều chỉnh hoặc cập nhật chiến lược bán hàng và giá cả của họ.
8. CÂU HỎI THƯỜNG GẶP (FAQ)
Số dư đảm phí tốt đối với doanh nghiệp là gì?
Nói chung, số dư đảm phí càng cao thì sản phẩm càng có khả năng đóng góp vào chi phí cố định và lợi nhuận của doanh nghiệp. Mặt khác, những gì tạo nên số dư đảm phí “tốt” sẽ khác nhau tùy theo loại sản phẩm hoặc dịch vụ, chi phí biến đổi của nó và ngành mà sản phẩm hoặc dịch vụ đó tham gia.
Sự khác biệt giữa Số dư đảm phí và tỷ suất lợi nhuận là gì?
Số dư đảm phí và tỷ suất lợi nhuận là hai thước đo lợi nhuận phổ biến. Số dư đảm phí là số tiền doanh thu bán hàng còn lại của một sản phẩm hoặc dịch vụ sau khi trừ chi phí biến đổi. Số tiền đó góp phần thanh toán chi phí cố định của công ty; bất kỳ số tiền còn lại là lợi nhuận. Tỷ suất lợi nhuận là số tiền doanh thu bán hàng còn lại sau khi khấu trừ tổng chi phí – cả chi phí biến đổi và chi phí cố định.
Tại sao số dư đảm phí lại quan trọng trong kinh doanh?
Số dư đảm phí là một thước đo quan trọng để các nhà lãnh đạo doanh nghiệp xác định hiệu suất của sản phẩm và tác động của nó đến lợi nhuận tổng thể. Nó có thể giúp đưa ra các quyết định về giá cả, bán hàng, tiếp thị, tìm nguồn cung ứng nguyên liệu và phân bổ nguồn lực.
Số dư đảm phí có giống như lợi nhuận không?
Không. Số dư đảm phí là bao nhiêu doanh thu sản phẩm hoặc dịch vụ còn lại để trả cho chi phí cố định sau khi trừ chi phí biến đổi. Lợi nhuận là phần còn lại sau khi thanh toán chi phí cố định.
Số dư đảm phí so với tỷ suất lợi nhuận gộp khác nhau như thế nào?
Số dư đảm phí phản ánh doanh thu mà một công ty còn lại sau khi trừ đi các chi phí biến đổi. Phần còn lại được dùng để trả chi phí cố định. Tỷ suất lợi nhuận gộp phản ánh doanh thu còn lại trừ đi chi phí hàng hóa và dịch vụ (giá vốn hàng bán). Cả hai đều là thước đo lợi nhuận.